
銘柄分析のまとめ記事になります。
保有銘柄や興味のある銘柄の分析記事を書いています。
今後も定期的にアップ・メンテナンスしていこうと思います。
2025年更新
ショーボンドHD(2/3更新)
TAKARA & COMPANY(2/4更新)
キッコーマン(3/17新規投稿)
トリケミカル研究所(4/28更新)
ブリヂストン(5/12更新)
積水ハウス(10/18更新)
銘柄分析のまとめ記事になります。
保有銘柄や興味のある銘柄の分析記事を書いています。
今後も定期的にアップ・メンテナンスしていこうと思います。

1か月ぶりの投稿になってしまいました。
8月も帰省などでブログを更新する時間が無かったですが、定点観測は続けていきたいと思います。
まずは相場環境の振り返りです。
2026年8月の日経平均株価の推移は、64,362円(7/31終値)⇒66,311円(8/31終値)となりました。月前半は上昇基調で始まったものの月後半に失速。結局、1か月通しては小幅な上昇に留まりました。6月下旬に突破した7万円を回復するのはいつになるでしょうか?
まあ、競争力のあるビジネスを持っている企業に投資しておけば、長期的には儲かるとは思っているので、引き続き企業の稼ぐ力を見極めつつ地に足のついた投資をしていきます。この先もボラティリティが高い相場が続く可能性もありますので、目の前の株価の変動に一喜一憂することなく地道に優良資産を積み上げていきたいと思います。
〇新規投資
なし
〇買い増し
エスプール 3500株⇒3600株
STIフードHD 290株⇒300株
〇売り
なし
8月は値動きは小さく、買いたい程に割安な株も少なかったため、月前半に少し買っただけで様子見の1か月でした。投下資金は4万円ほどに留まり、個別株投資を始めて以降、最も株を買わなかった月になりました。株の方も夏休み、「休むも相場」ですね。
運用資産:29,729,715円、対前月:+974,020円
確定損益:+1,319,671円(2026年)、+2,294,105円(通算)
評価損益:+35.56%、4月末対比:+4.21ポイント
含み益が増加したことで投下資金が少なかった割に運用資産額は前月比100万円近くのプラスになりました。持ってるだけで増えている感覚、これぞ不労所得ですね。もちろん「含み益は幻」ではあります。
続いて含み損益ランキングです。「額」で表示します。
2バガー以上は太字で記載しています。
上位陣に入れ替え無し。ブリヂストンは2バガーに到達しました。これで上位ランカー5銘柄のうち4銘柄が2バガー以上となりました。ここまで来れば、上位5銘柄すべて2バガー以上にしたいですね。
お次は目を背けたくなる(笑)、含み損上位5銘柄です。
長らく下落トレンドが続いていた株価が底打ちし、その後発表された決算も好感され上昇トレンドに転じたSHOEIがOUT。先月プラ転したショーボンドHDが今月にはマイ転してINです。前月に続いて全体的に含み損は縮小傾向にあります。損切り・損出しも活用して全保有株を含み益にすることを目標にしていますが、達成できるでしょうか。
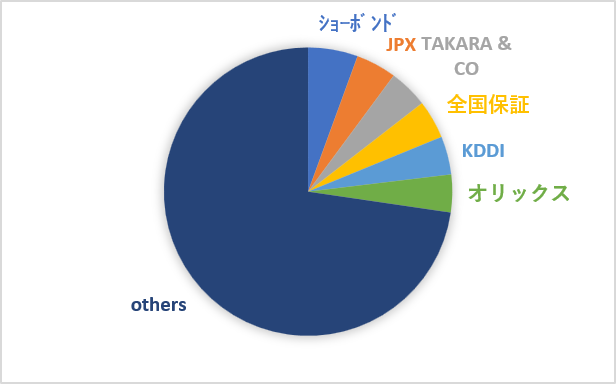
最後に、2026年8月末時点のポートフォリオの状況です。保有銘柄数は前月から変わらず61のとなりました。銘柄数としては60前後でコントロールしていく方針なので、幾つかの銘柄を売却することも視野に入ってきている状況です。
含み益が52、含み損が9となっており、2バガー以上になっているのは前月から2増の以下11銘柄です。
4バガー
東京エレクトロン、オリックス
2バガー
マルマエ、スクロール、TAKARA & CO、みずほリース、JPX、イエローハット、ブリヂストン(new)、コジマ、宝HD(new)
引き続き、損小利大を追求していきたいと思います。
以上、2026年8月の売買記録、ポートフォリオでした。

久々の投稿になってしまいました。
前回は5~6月の売買記録でしたが、7月分の定点観測です。
以下記事の通りマイホームを購入し、6月1日に引越し。以降も荷物の整理、家具・家電の新調、住所変更、リフォームなどでブログを更新する余裕が無く・・・と前回は書いていましたが、ようやく時間もできてきたのでブログ更新も以前のペースに戻せたらいいなと思っています。
まずは相場環境の振り返りです。
2026年7月の日経平均株価の推移は、70,062円(6/30終値)⇒64,362円(7/31終値)となりました。年初の約5万円から一気に駆け上がってきた日経平均株価ですが、6月下旬に7万円を突破して以降はやや調整局面となっています。7月は概ね下落トレンドで推移しました。AI・半導体相場の主役であるキオクシアHDがストップ安になるなど、ボラティリティも高かった様に感じています。
私はと言いますと、AI・半導体株が盛り上がっている中で低調だったディフェンシブ株などを結構仕込んでいたので、AI・半導体株から資金が移ってきた7月は運用資産額が最高を更新しました。ずっと辛抱していましたが、ついに、こっちのターンが回ってきたと言うことでしょうか。
まあ、競争力のあるビジネスを持っている企業に投資しておけば、長期的には儲かるとは思っているので、引き続き企業の稼ぐ力を見極めつつ地に足のついた投資をしていきます。この先もボラティリティが高い相場が続く可能性もありますので、目の前の株価の変動に一喜一憂することなく地道に優良資産を積み上げていきたいと思います。
〇新規投資
なし
〇買い増し
NTT 1600株⇒2100株
ステップ 160株⇒200株
神戸物産 100株⇒140株
サンリオ 160株⇒200株
STIフードHD 250株⇒290株
〇売り
なし
上がる時も下がる時も半導体株が注目を集める中、ディフェンシブ株の王道NTT(9432)、神戸物産(3038)、STIフードHD(2932)などの生活必需品株、こちらも相場から見放されている感のあったエンタメ系のサンリオ(8136)などを買い増しました。含み損に耐えながらの買い増しでしたが、月後半のセクターローテーション?を思わせる相場の転換もあり、ここ数カ月コツコツ買っていた銘柄の含み損はほぼ解消しました。サンリオに至っては、好決算からの株価上昇も手伝って既に30%の含み益になっています。
運用資産:28,755,695円4月末対比:+1,633,345円
確定損益:+1,319,671円(2026年)、+2,294,105円(通算)
評価損益:+31.35%、4月末対比:+5.01ポイント
日経平均株価が8%ほど下落した中、マイPFの評価損益は5%プラス。そこに資金投入(買い増し)も加わって運用資産額は前月から+163万円と大幅増となりました。
続いて含み損益ランキングです。「額」で表示します。
2バガー以上は太字で記載しています。
ブリヂストンがIN、東京エレクトロンがOUT。東京エレク、半導体相場に押し上げられた前月は6バガーに到達しましたが、当月は失速しましたね。現在は4バガーに降格です・・・一時的な調整はあってもAI・半導体需要は底堅く伸びていくでしょうから、そのど真ん中いるここは引き続きガチホの方針です。まあ10バガーはいけると思っています。
お次は目を背けたくなる(笑)、含み損上位5銘柄です。
プラ転したショーボンドHDがOUT、代わりにヤーマンがINです。半導体株からの資金循環もあったためか、全体的に含み損が縮小されました。全体的に固定化されている上位陣ですが、株価が低迷している時にそろりそろりと買い増ししており株数もそれなりに貯まってきていますので、反転した時のプラスはそれなりに出ると期待しています。含み損ランキングから卒業した(と思いたい)主力のショーボンドHDは、いつ含み益ランカーに入るでしょうか?
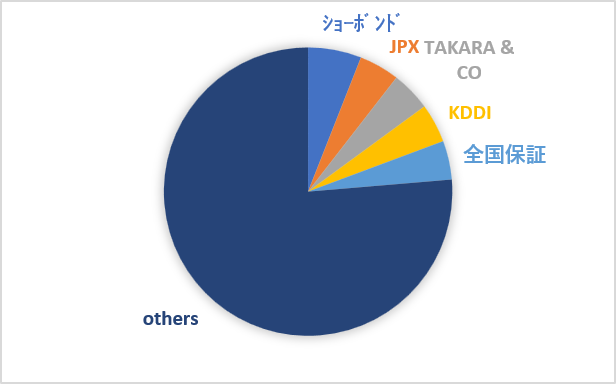
最後に、2026年7月末時点のポートフォリオの状況です。保有銘柄数は前月から変わらず61のとなりました。銘柄数としては60前後でコントロールしていく方針なので、幾つかの銘柄を売却することも視野に入ってきている状況です。
含み益が51、含み損が10となっており、2バガー以上になっているのは以下の9銘柄です。
4バガー
東京エレクトロン、オリックス
2バガー
マルマエ、コジマ、TAKARA & CO、スクロール、みずほリース、JPX、イエローハット
引き続き、損小利大を追求していきたいと思います。
以上、2026年5~6月の売買記録、ポートフォリオでした。

久々の投稿となってしまいました。以下記事の通りマイホームを購入し、6月1日に引越し。以降も荷物の整理、家具・家電の新調、住所変更、リフォームなどでブログを更新する余裕が無く・・・
数百万円単位でリフォームをするため業者との打ち合わせを含めたやり取り、そして(ある程度は決まっているものの)予算内で何をやって何をやらないのかの取捨選択をする必要があり決断の機会が増えていること。住所変更は会社、マイナンバー、免許証、銀行・証券口座、保険への届出などなど沢山あり、家族分も含めると途方もなく感じる作業をこなしていること。マイホームを手にしたことで家具・家電などの新調等を含めた「住」への投資を一気に進めようとしており、やはり決断の機会が増えいていること等が主な理由です。ただ、人生の一大イベントでもありQOLを高めるための投資でもあるので、楽しんで乗り越えつつ、落ち着いたらマイホーム購入に関しても振り返りの記事を書こうかなと思っています。
さて、2026年5~6月の国内株の売買・PFの記録です。私生活がバタバタで大雑把な記録しか残せていませんが、定点観測としてアップします。
まずは相場環境の振り返りです。
2026年5~6月の日経平均株価の推移は59,284円(4/30終値)⇒70,062円(6/30終値)となりました。4/27に史上初めて6万円を突破した日経平均株価ですが、その後もあれよあれよと上昇を続け、6/18にはあっさりと7万円を突破して引けました。一部の半導体・AI関連株によって牽引されたものではあるものの、日本株を保有していると多かれ少なかれ資産が増えた相場ではなかったかと思います。数年前の米国株ブームの時にはオワコン扱いされていた日本株ですが、ついにターンが回ってきたと言うことでしょうか。
個人的に思うのは、どこの国に上場していようが競争力のあるビジネスを持っている企業に投資しておけば、長期的には儲かると言うことです(ただし経済大国であり人口も増えている米国で稼げることは重要)。引き続き、企業の稼ぐ力を見極めつつ地に足のついた投資をしたいと思います。
〇新規投資
Japan Eyewear HD 50株
ステップ 160株
〇買い増し
ショーボンドHD 1210株⇒1300株
積水ハウス 50株⇒60株
エスプール 3400株⇒3500株
STIフードHD 220株⇒250株
神戸物産 40株⇒100株
セブン&アイHD 100株⇒130株
パーク24 160株⇒190株
エラン 900株⇒1300株
サンリオ 75株⇒160株
東宝 110株⇒200株
船井総研HD 290株⇒300株
〇売り
ウィルG 200株⇒全売却
○その他
シスメックス 売買同数
GENDA 売買同数
2ヶ月分なので結構多くなりました。半導体株が注目を集める中、相対的に割安となっていた神戸物産(3038)、セブン&アイHD(3382)、STIフードHD(2932)などの生活必需品株、サンリオ(8136)、東宝(9602)と言ったエンタメ関連等への投資が中心となりました。損益通算のため特定口座の一部持ち分を損切りしてNISAで買い戻したGENDA(9166)も同じくエンタメ系です。株価は厳しいですが、きちんと利益が出せるビジネスであればセクターローテーションを待ちつつ逆張りでじっくり株数を増やしていくのも手かなと思っています。とまあ、そんなことを言っているうちに潮目が変わってきた感じもしますね(本記事を執筆している7/8時点)。
運用資産:27,122,350、4月末対比:+2,273,096円
確定損益:+1,319,671円(2026年)、+2,294,105円(通算)
評価損益:+26.34、4月末対比:+4.85ポイント
4月末対比で運用資産額は+227万円と大幅増、評価損益も増えました。資金投入に加えて評価益の積み増し、加えて配当入金もそれなりの額があり終わってみれば良い2カ月でした。忙しくて株式投資に割ける時間は確実に減っていますが、それでも資産が増えてるんですよね。まさしく不労所得とはこのことだと実感した2カ月でした。
続いて含み損益ランキングです。「額」で表示します。
2バガー以上は太字で記載しています。
ブリヂストンがOUT、日本を代表する半導体株の東京エレクトロンがIN。値がさ株の東京エレクトロンは単元未満株ですが、ここ数カ月の半導体相場に押し上げられる形で6バガー到達、含み益上位ランカーに仲間入りです。一時的な調整はあってもAI・半導体需要は底堅く伸びていくでしょうから、そのど真ん中いるここは引き続きガチホの方針です。まあ10バガーはいけると思っています。
お次は目を背けたくなる(笑)、含み損上位5銘柄です。
ショーボンドHDがIN、損出しを行ったGENDAがOUTです。固定化されている上位陣ですが、株価が低迷している時にそろりそろりと買い増ししており株数もそれなりに貯まってきました。現在の含み益上位ランカーも基本的には安く売られていた時期(コロナショックや半導体株が低迷していた時期)にコツコツ買い増した銘柄がほとんどです。それが大きなリターンの源泉になると信じて投資活動を続けていく所存です。
以上、2026年5~6月の売買記録、ポートフォリオでした。

2026年4月の国内株の売買・PFの記録です。前回記事が3月の国内株の売買・PFの記録でしたが、気にせず定点観測やっていきたいと思います。
前月に引き続き4月も以下記事のことでバタバタしましたが、リフォームに引越し等々の手配を済ませ、ようやく落ち着いてきた所です。新居への引っ越しは6月上旬となります。今年のゴールデンウィークは引越し準備のため遠出せず、自宅近くで過ごすことになりました。空いた時間でブログの更新もできたら良いなと思っていましたが、結局できず・・・
まずは相場環境の振り返りです。
2026年4月の日経平均株価の推移は51,063円(3/31終値)⇒5,928,492(4/30終値)となりました。中東情勢の緊迫化によって大きく下げた3月から反転、4月の日経平均は月後半にかけて大きく上昇、4/27には史上初めて6万円を付けて引けました。まさしく絶好調と言える月でしたね。とは言えこの株高は半導体株を中心とした大型株によって牽引されたものであり、中小型株を多く含むマイPFにとってはほとんど恩恵が無く・・・残念ながら低空飛行となってしまいました。
さらに不透明な中東情勢、とりわけホルムズ海峡封鎖による資源高、物価高は企業業績にネガティブな影響を与える可能性もあり、その中で株価だけが上がっていると言うような現状認識もできるかと思います。個人的には、引き続き企業業績を注視しつつキャッシュを厚く持って相場に挑みたいと思います。
〇新規投資
なし
〇買い増し
東宝 70株⇒110株
パーク24 130株⇒150株
船井総研HD 260株⇒290株
STIフードHD 160株⇒190株
NTT 1600株⇒1700株
オカムラ食品工業 60株⇒70株
〇売り
なし
○その他
GENDA 売買同数
4月は約20万円の資金投入となりました。月当たりの買付額を20万円~50万円程度に収める方針ですが、前月は株価急落を受けて大きく買いを入れたこともあり、今月は「意図的に」買いを控えて巡航速度に戻しました。
その中でも直近で株価が軟調に推移している銘柄を中心にコツコツと買い増しを行いました。東宝(9602)は100株に到達、8月末まで保有すれば株主優待の権利が得られる様になりました。同じくエンタメ系のGENDA(9166)は、前月に引き続き損益通算のため特定口座の一部持ち分を損切りしてNISAで買い戻し。サンリオ、任天堂などもそうですが、エンタメ系は厳しいですね・・
運用資産:24,851,954、対前月+204,002円
確定損益:+1,319,671円(2026年)、+2,294,105円(通算)
評価損益:+21.49、対前月:‐0.18ポイント
評価損益は前月とほとんど変わらず。運用資産額は投下した資金分だけプラスになりました。
続いて含み損益ランキングです。「額」で表示します。
2バガー以上は太字で記載しています。
上位陣に入れ替え無し。全体的に含み益が削られる形になりましたが、大きく崩れた訳ではないです。TAKARA & COMPANYが2バガーから陥落してしまいましたが良い企業は保有し続けたいですね。
お次は目を背けたくなる(笑)、含み損上位5銘柄です。
上位陣に入れ替えなし。長期政権の面々となります・・・
ただ、含み益上位ランカーもコロナ禍の当時はかなり安く売られていました。今は流れが逆回転している感じでしょうか。含み損上位ランカーも特に売る理由は無く、いつかはPFの稼ぎ頭になってくれると期待して保有を続けたいと思います。
以上、2026年3月の売買記録、ポートフォリオでした。

2026年3月の国内株の売買・PFの記録です。4月も忙しく気が付いたら後半に差し掛かってしまいましたが、気にせず定点観測やっていきたいと思います。
因みに、忙しさの理由はこちらです。売買契約を締結したと思ったらリフォームに引越し・・・おまけに中東情勢の影響でリフォーム資材が入手困難となり工期未定となる惨事!最悪、リフォームは諦めることになるかもしれません・・
まずは相場環境の振り返りです。
2026年3月の日経平均株価の推移は58,850円(2/27終値)⇒51,063円(3/31終値)となりました。日経平均が史上最高値を付けた2/26の僅か2日後の2/28、米国とイスラエルがイランを先制攻撃。これにより一気に中東情勢が緊迫化、株式市場も大きく揺れることになります。第一報があった2/28は土曜日だったため、有頂天で週末を過ごしていた株式投資家の皆様は「マンデー(注)」を確信したことでしょう。
(注)マンデー
Xの株クラ界隈などで使われた株価暴落が起こる月曜日を指す言葉。2024年8月5日の「令和のブラックマンデー」、2025年4月7日の「トランプ関税ショック」など、ここ最近の歴史的な暴落が揃って月曜日だったことに想起されたものと考えられる。「明日はマンデー確定( ;∀;)」など。なお、「マンデー」ポストをしている裏で買付資金を入金するなど暴落をチャンスと捉えて買い向かう準備をしていた個人投資家も多い(当ブログ管理人の独断と偏見による)。
意外にも3/2は大きく下がらず、買い増しを考えていた身としては肩透かしを食らった形ですが、翌日からきっちりと下がりましたね。トランプ大統領の気まぐれとも思える発言に振り回される形で、3月は毎週のように「マンデー」ポストを見ました。ちなみに、3月上旬にXのフォロワーさん数人と飲み会をしましたが、ちょうど1年前の同じ時期に起こった暴落の最中にも会って同じような会話をしたなぁ・・・と。
なお、前月にMCJをMBOにより売却(結果的に利益確定)した資金が潤沢に残っていたため、今回の暴落は比較的心穏やかに乗り切ることができました。本記事の執筆を開始した4/16には日経平均が過去最高を更新することになりますが、今回の暴落期間で買い増しもできましたし、しばらくはゆっくりできると良いかなと。まぁ、株価って読めないですよね。
〇新規投資
Japan Eyewear HD 50株
〇買い増し
エラン 900株⇒1200株
エスプール 2900株⇒3300株
綿半HD 100株⇒200株
パーク24 70株⇒130株
船井総研HD 190株⇒260株
トリケミカル研究所 80株⇒100株
STIフードHD 100株⇒160株
オカムラ食品工業 40株⇒60株
サンリオ 100株⇒110株
東宝 40株⇒70株
〇売り
キッコーマン 350株⇒300株
丸一鋼管
○その他
GENDA 売買同数
月当たりの買付額を20万円~50万円程度に収める方針ですが、当月は株価急落時にたくさん買いました。単元未満株をコツコツ買い集めてきたトリケミカル研究所(4369)とパーク24(4666)はついに単元化です。トリケミカル研究所はずっと注目してきた企業です。過去に分析記事も書いているので、よろしければご覧下さい。
新規投資はJapan Eyewear HD(5889)。福井県鯖江市を拠点とする高級眼鏡ブランドを展開する企業です。営業利益率36%、ROE25%と非常に高く配当利回りも4%近くあります。個人的な見立てとしては、エルメスやフェラーリと言った「企図した希少性」を発揮できる所までビジネスをスケールできると面白いのではないかと。持ち株ではメイドインジャパンに拘った高級ヘルメットを扱うSHOEI(7839)も同じ様な考えで投資しています。
売却は3月末権利の単元未満株の整理になります。以下の過去記事にも書いた通り、単元未満株であっても届くお手紙対策(配当金計算書や株主通信などの株主関連書類を届かない様にする)のためです。特に3月末権利の銘柄は多いので意識的に行っています。
損益通算のための損出しも行いました。GENDA(9166)は特定口座の一部持ち分を損切りしてNISAで買い戻した形です。
運用資産:24,647,952、対前月-641,248円
確定損益:+1,336,361円(2026年)、+2,310,795円(通算)
評価損益:+21.67%、対前月:‐11.29ポイント
結構な資金を投入したにもかかわらず、運用資産額は大幅にマイナス、損出しした影響で確定損益もマイナス、株価急落により含み益も大きく削られました。いやぁ~、3月は厳しい相場でしたね。ま、ここで買い増したことが後から見て報われていると良いですね・・
続いて含み損益ランキングです。「額」で表示します。
2バガー以上は太字で記載しています。
売却したMCJがOUT、代わりにブリヂストンがIN。上位陣は株式投資を始めた2019年から2022年ぐらいに買った銘柄ばかりです。途中コロナショックという暴落も経験しましたが、売らずに持ち切ったことでそれなりの含み益になっています。当時ほどの割安感はなくなってしまいましたが、良い企業は保有し続けたいですね。
お次は目を背けたくなる(笑)、含み損上位5銘柄です。
上位陣に入れ替えなし。長期政権の面々となります・・・
ただ、含み益上位ランカーもコロナ禍の当時はかなり安く売られていました。今は流れが逆回転している感じでしょうか。含み損上位ランカーも特に売る理由は無く、いつかはPFの稼ぎ頭になってくれると期待して保有を続けたいと思います。
以上、2026年3月の売買記録、ポートフォリオでした。
恒例の四季報メモです。この前に新春号メモが終了したところですが、2026年3月18日に発売された春号のコメント記録を複数回に分けて書いていきます。なお、本記事は情報の鮮度ではなく保有株や注目株の様子を時系列で追っていく(時には四季報コメントの確度を確認しながら)ことで、その企業や企業を取り巻く業界の状況を動的に捉えることを目的としているので、発売日から多少日にちが経っても問題ないと考えています。次号の発売ギリギリ、または前回のように次号発売後まで更新が続くこともあるかと思いますが、その点ご理解頂ければと思います。
因みに、記事を書いておいて何ですが、僕は四季報を購入していません。自分の必要とする(本記事に記載した)情報はSBI証券のウェブサイトまたはアプリで見れてしまうからです。口座開設をすれば誰でも見ることができますよ。
企業の業績については決算短信や決算説明資料で四半期ごとに確認していますので、わざわざ四季報で見る必要は無いと思っています。また株価推移やその他指標についても別のソースから情報が入手できます(しかもそっちの方が断然早い)ので四季報の出番はありません。ではどこを見ているのかと言うと、コメント欄です。「会社を見るプロ」である四季報記者の定性分析こそが最大の価値と考えます。
まずは会社の概要や事業内容が簡潔にまとめられている 【特色】。事業内容はもちろんグループ会社の情報や業界内でのシェア、財務状況、株主還元方針などの情報が2〜3文で書かれています。(更新頻度は高くないと感じますが)内容は適宜見直されるので、時系列で追っていくことで企業の長期的な動向を把握することもできます。網羅的に情報を得ると言うよりも、その企業のイメージをパッと掴むのに役立ちます。スクリーニングでヒットした銘柄の概要をざっくり把握したい時なんかに有効。なお、【特色】欄については、前号と同じ内容のものは本シリーズでは省力しております。
次に業績評価コメント。今期の業績予想(決算期には来期の業績予想)に対してコメントがあります。大きく前後半の2つに分かれており、前段は主に今期の業績見通し(期末に近づくと次期の業績見通しも)について、後段は中長期的な経営戦略や経営課題、新規事業や新製品などについて記載されています。前段、後段それぞれに【最高益】や【好調】、【続伸】などの見出しが付けられており、見出しを見るだけで直近のトレンドを掴むことができます。
それでは、我が主力株についてのコメントを見ていきたいと思います。なお、引用文中で太字や赤字を用いて強調している箇所は管理人の判断でやっていることですのでご了承下さい。太字は四季報で初めて知った内容(=これが僕にとっての四季報の価値)、赤字はその企業のアピールポイントその他になります。2026年3月末時点で保有比率が上位の銘柄から順番に並べています。
前号
【特色】
橋梁、道路などインフラ補修工事の専業。補修材料の開発・販売から施工まで一貫体制。好財務
【最高益】
9月末受注残801億円(前年同期比8%減)。高速道路各社の発注量にばらつき、技術者の配置最適化で受注確保。国や地方自治体の工事伸ばす。設計変更獲得し、高利益率保つ。株売却続く。増配。
【地震対策】
ミャンマー地震で高層ビルが被害受けたタイで地震対策セミナー開催。引き合い増加、耐震補強分野で拡大図る。受注は鉄道高架橋の老朽化対策等を深耕。
会社四季報2026年1集 新春号より
今号
【堅 調】
12月末の受注残は827億円(前年同期比4%減)。下期にかけ完工伸ばす。好採算工事の進捗や設計変更獲得でコスト増こなす。株売却益。増配。27年6月期は高速道路等の受注残消化、利益着実増。
【M&A】
50億~100億円規模の資本提携等を積極検討。手がけていない種類の構造物のメンテナンス市場へ参入、特殊工事の内製化視野。インドで市場展開実証事業。
会社四季報2026年2集 春号より
管理人コメント
安定感抜群の作らない建設会社。【堅 調】の見出し、そして来期(27年6月期)も良さそうですね。3か月前は主力トップだったMCJをMBOに伴う上場廃止のため売却したこと、ここ数カ月の株価下落に併せてコツコツと買い増してきたことから主力トップになりました。期せずして運用している個別株の評価額全体に対して保有比率は6%となりました。ルールとして明文化していませんが、1銘柄の保有比率を5%以内にしようと考えているため、現状の運用資産額でこれ以上の買い増しは余程でない限り無いと思いますが、ずっと注目していて欲しかった企業ですし、長期保有していく方針です。以下の記事で分析していますので、よろしければご覧下さい。分析記事もそろそろ更新しないとですね。
前号
【特色】
傘下に上場企業向けディスクロージャー事業大手の宝印刷や通訳・翻訳老舗のサイマルなど
【反 発】
買収会社上乗せ、利益貢献小。有報等作成支援ツールは導入企業着実増。統合報告書作成も拡大。大型国際イベント増え、通訳・翻訳が伸長。前期あったオフィス設備費用軽減。営業益反発。特益ない。
【株主総会対策】
質疑音声の即時テキスト化、想定問答自動検索システムを提供開始。翻訳AIの新興企業と決算説明会資料などパワポ形式ファイルの英訳サービス展開。
会社四季報2026年1集 新春号より
今号
【反 発】
期初買収社上乗せ、利益貢献小。統合報告書作成が増勢。通訳も大型国際イベント増え伸長。前期重しのオフィス整備費用減る。営業益反発。27年5月期は有報等作成支援ツールの周辺サービスが拡大。
【サステナ情報】
収集管理ノウハウ持つ日立製作所と協業、財務・非財務情報の一元管理・開示サービス提供。必要な情報に特化した新形式の統合報告書作成・コンサル開始。
会社四季報2026年2集 春号より
管理人コメント
ストックビジネスが魅力のインカム銘柄。四季報コメントから各種サービスが順調に伸びていることが伺えます。12/8に発表された日立製作所との協業も今後どうなるのか楽しみありますね。分析記事は以下。長期でまったり保有するのにはうってつけの銘柄と考えています。
前号
【特色】
住宅ローン保証の最大手。独立系。M&Aに積極的。事業領域拡大目指しベンチャー投資も
【連続増配】
新規保証は件数維持、物件価格上昇で単価増。買収も寄与し保証債務残高着実増。ただ与信費用や人件費増で営業益横ばい圏。のれん益剥落。27年3月期は大手地銀の住宅ローン積極姿勢が追い風。
【資本提携】
26年1月住宅ローン診断サービスのMFSに2・6億円出資(出資比率10%)、相互送客やAIによる審査高度化等狙う。インテリックスとは業務提携協議開始。
会社四季報2026年1集 新春号より
今号
【上向く】
新規保証順調、買収もあり保証債務残高増。ただ与信費用増で営業微減益。のれん益剥落。27年3月期は地銀の住宅ローン積極姿勢が追い風。与信費用増一服で営業増益に復帰。営業外の利息収入等増加。
【持分化】
中古マンションリノベのインテリックスに20億円で20%出資、持分法適用会社に。得意の中古領域でさらなる拡大狙う。今後も出資等による事業領域拡大模索。
会社四季報2026年2集 春号より
管理人コメント
最強インカム銘柄の一角と考えています。将来見通しを立て易いストック型ビジネスが魅力ですね。直近は業績が足踏みしていた様な状況ですが【上向く】の見出し。インテリックスへの出資理由については追えていませんでしたが四季報にはコメントありました。さすが四季報ですね。ここ数年は増配ペースに株価が追いついておらず高配当利回り株になっており、機会があれば買い増したいと考えています。
今回はここまでにします。次回は主力株編②です。
2026年2月の国内株の売買・PFの記録です。
2月~3月は忙しく、毎月恒例の本記事もとうとう1か月遅れになってしまいました。本記事執筆時点で既に3月の取引も終えていますが、定点観測として記録していきますので、よろしければご覧下さい。
繰り返しになりますが、本記事は3月では無く2月の記録ですのでご注意下さい!
まずは相場環境の振り返りです。
2026年2月の日経平均株価の推移は、53,322円(1/30終値)⇒58,850円(2/27終値)となりました。2月のイベントは、何と言っても2/8に投開票が行われた衆議院議員選挙でしたね。ここで自民党が圧勝し、高市政権への政策期待から一本調子に上げ続ける相場となりました。日経平均株価は史上最高値となる58,000円もあっさり更新しました。
本記事を執筆しているのは3月末ですので、その後の株価の推移はもちろん分かっている訳ですが、ここではひとまずヨシヨシとしておきましょう。
なお、今年に関しては昨年ほどの入金額を確保できない可能性も高く、1年間を通してより慎重な運用を心掛けていきたいと思っています。買い時のバリュエーションであったり、売りも含めたキャッシュポジション水準であったり、より規律を重視していくことになるかと思います。
〇新規投資
STIフードHD 100株
東宝 40株
〇買い増し
サンリオ 15株⇒20株
オカムラ食品工業 30株⇒40株
綿半HD 80株⇒100株
テルモ 50株⇒60株
GENDA 500株⇒600株
〇売り
MCJ 1000株⇒0
〇その他
シスメックス 売買同数
MBOを発表した主力株のMCJ(6670)1000株を全売却。取得価格からは倍以上の値上がり益を得ることができ、会心の利益確定となりました。株主優待でお米を10kg貰っていたので惜しい気持ちもありますが、仕方ないですね。この売却によって200万円以上の余力を追加で確保できたことが、結果的に3月の荒れ相場を乗り切る原動力となりました。いやぁ~、持ってますね!
MCJの利益確定でそれなりに税金を支払うことになったため、シスメックス(6869)を損出しクロス。株価をコントロールすることは難しいですが、税金のコントロールは比較的やりやすいため、今後も損出しは適宜やっていきます。
新規投資はSTIフードHD(2932)と東宝(9602)の2銘柄。STIフードHDは水産食品が主力の食品メーカーで売上の大半がセブンイレブン向けの企業。最近はディフェンシブ銘柄である食品メーカーへの投資が多くなってきていますが、その中でもSTIフードHDは配当利回り3%を超える高配当株。PER13倍は割安水準と判断して、ひとまず打診買いです。東宝は言わずと知れた映画製作・配給・興行のトップ企業。『鬼滅の刃』、『国宝』といった大ヒット作の恩恵が軽減する今期は業績の端境期に当たりますが、株価もその分下がっていると判断したためエントリーしました。四季報メモの業界トップ企業編でも取り上げて注目していた企業になります。
サンリオ(8136)は20株まで買い増した所で、1:5の株式分割&株主優待拡充のお知らせが飛び込んできました!これで分割後100株の株主優待の条件を満たすこととなり、今年の9月からは期せずして株主優待の権利を得られることになりました。いやぁ~、持ってますね(2回目)。中学生の長女がサンリオ好きなので、分割して買いやすくなりましたし、長女名義でも株主優待の権利を取得しようかと考えている今日この頃です・・
2月は約70万円の投入金額に対して売却額が200万円以上となり、大幅な資金回収となりました。昨年末にJT、1月はみずほリース、そして2月はMCJと3か月連続で保有株を2バガー以上で利確。この結果、3月の荒れ相場を受託なキャッシュを持って迎えられたことは運が良かったとしか言いようが無いですね。
運用資産:25,809,545円、対前月+520,345円
確定損益:+1,352,774円(2026年)、+2,327,208円(通算)
評価損益:32.96%、対前月:+6.43ポイント
約130万円の資金回収があったにもかかわらず、運用資産額は52万円のプラス。確定益はMCJの売却で税引後120万円ほど積み上がり、大きく増加しました。そして、大きめの利食いをしたにもかかわらず、評価損益も+6.43%と増加しました。2月までは本当に絶好調でしたね、2月までは・・・トホホ
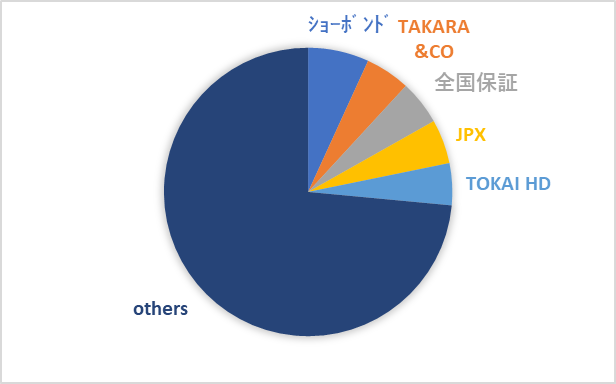
2026年2月末時点の国内株ポートフォリオです。四捨五入して保有比率5%以上の銘柄のみ社名を表示しています。全売却したMCJがOUT、株価上昇によりJPXがIN。保有銘柄数は前月から1減2増で60となりました。銘柄整理も視野に入ってくる水準です。
続いて含み損益ランキングです。「額」で表示します。
2バガー以上は太字で記載しています。
MBO発表を受け全売却したMCJがOUT、代わりに2バガー目前に迫ったブリヂストンがIN。
お次は目を背けたくなる(笑)、含み損上位5銘柄です。
上位陣に入れ替えなしです。どれもこれも長期間君臨していますね^_^;
以上、2026年2月の売買記録、ポートフォリオでした。
繰り返しになりますが、本記事は3月では無く2月の記録ですのでご注意下さい!
3月の記録もできるだけ早く公開したいと思います!

前記事の通りマイホーム購入に伴ってバタバタとしていたため更新が滞っていましたが、四季報メモ、2026年新春号も今回でようやく最終回です。
既に春号が発売されてしまいましたが、まあ四季報は情報の鮮度を目的として読むものでは無いと思うので、気にせず見ていきたいと思います。
今回は気になる業界トップ企業について。中でも【特色】欄に「圧倒的」とか「断トツ」と言ったコメントが入っている企業を中心にピックアップしています。こう言う企業は高い参入障壁を持っていることが多いので、見つけたらウォッチリストに入れる様にしています。因みに、管理人は四季報を購入していない(紹介しといて何ですが・・)ので、SBI証券の株アプリを使って管理しています。
2026年新春号の過去記事は以下です。
まずは前号の振り返り。
【特色】
しょうゆ最大手。北米が利益柱。海外で日本食材卸も。デルモンテ加工食品のアジア商標権所有
【踊り場】
国内は豆乳軸に数量増。つゆや総菜の素の新商品も下期寄与。海外は欧州、アジア・豪州でしょうゆ伸長だが、日本食材卸の価格転嫁遅れる。北米が為替影響で円換算目減り。営業益一服。受取利息減。
【欧 州】
小型容器中心のしょうゆは、ドイツなど主要地域で手頃感ある大型容器が浸透傾向。レシピ提案等で需要喚起。好調の豆乳はテレビCMなど広告宣伝で拡販。
会社四季報2025年4集 秋号より
続いて今号です。
【高水準】
北米卸は上期は円高や関税影響の価格転嫁の遅れが響くが、後半、関税撤廃でカナダ向けしょうゆが回復。国内も豆乳軸に拡大。販促費や人件費増こなし営業益高水準。受取利息減。27年3月期は国内で豆乳が順調、米国しょうゆ新工場も寄与。
【米国新工場】
委託製造の小ロット品を内製化。適宜増強も。欧州は飲食店にしょうゆレシピ提案、独仏等以外の非主要国を深耕。
会社四季報2026年1集 新春号より
管理人コメント
四季報では触れられていませんが、売上の過半を海外で上げているグローバル企業です。米国でのシェアは約6割と圧倒的。米国での成功モデルを他国でも展開していく方針で、四季報コメントからも欧州展開が進んでいることが伺えます。海外での新市場開拓、国内は高付加価値商品の開発と数十年単位での息の長い成長を期待しています。株価はしばらく厳しい状況が続いていますが、競争優位性の高さは揺るがないものと考えており、今こそ仕込み時と見てコツコツ追加したい企業です。
前号の内容。
【特色】
中古車オークション会場運営、シェア4割超と圧倒的。中古車買い取りの『ラビット』も。好財務
【最高益更新】
中古車買い取り後退。が、主力の中古車オークションは各会場の増設等が奏功。出品等好調で成約台数は2%増の219万台へ。手数料値上げも浸透。人件費増や東京会場増設等による償却増こなす。営業益増勢。配当性向6割で増配。
【増 築】
国内最大の東京会場拡張に着手へ。西日本最大の神戸会場も建て替え計画。各地会場拡充しシェア5割獲得に照準。
会社四季報2025年4集 秋号より
続いて今号です。
【最高益】
中古車オークションは出品・成約台数ともに好伸。落札手数料値上げも貢献する。会場増築による償却費増、人件費増こなす。連続営業増益。27年3月期も出品、成約台数が拡大。配当性向6割メド。
【拡 充】
会員数拡大へ個人事業主なども利用しやすい新プラン拡充。大口取引先等と出品情報のデジタル化、データ連携を本格化。建て替えの横浜会場は26年1月稼働。
会社四季報2026年1集 新春号より
管理人コメント
中古車オークション市場シェア4割超の業界トップ企業。2位以下の上位6社のシェアを足し合わせても4割に満たないことからも当社の凄さが分かります。長期的にジワジワとシェアを 伸ばしているのも◎。国内屈指の連続増配年数を誇ることでも有名ですが、潤沢なキャッシュフローのなせる業ですね。
前号
【特色】
戦後水産事業から出発。即席麺は国内2位。米国、メキシコでは圧倒的首位。チルド製品も展開
【一 服】
国内即席麺は主力品軸に数量拡大。低温食品も順調。海外は増産開始の米・メキシコが下期にかけ伸びる。経費削減や値上げも寄与。ただ、原料高や償却費等重く営業益横ばい。受取利息減る。税負担増。
【低温食品】
下期に愛知県で生麺製造工場稼働。老朽化対策が主目的、『マルちゃん焼きそば』など生産し拡販。45周年の即席麺『緑のたぬき』は記念商品発売で需要喚起。
会社四季報2025年4集 秋号より
今号
【最高益更新】
国内即席麺や低温食品は主力品軸に増勢。海外は米国で数量低迷も、輸入原料高や人件費が想定以下。下期に重い広告費等こなし、営業益上振れ。27年3月期は米国で販売回復基調、値上げも寄与。
【米 国】
新商品や広告を積極投入し、数量苦戦の突破口を模索。25年に予定していたカリフォルニア増設工場の稼働は、人手・資材不足で26年3月までをメドに延期。
会社四季報2026年1集 新春号より
管理人コメント
即席麺の米国シェア6割超、メキシコでは何と9割のシェアを誇るグローバル企業。メキシコで「Maruchan」は即席麺の代名詞、「すぐに~できる」と言う意味の動詞としても使われているとか。需要は拡大するものの費用増で利益面はしばらく停滞といった所でしょうか。まだ投資できていませんが、チャンスがあれば拾いたいと思います。
前号
【特色】
阪急系、発祥は映画興行。邦画配給、興行収入で断トツ。映画館跡地利用の不動産賃貸が下支え
【減益幅縮小】
『ゴジラ』配信権ない。演劇は帝国劇場休館で縮小。ただ、『鬼滅』や『国宝』など配給想定超。洋画豊富で興行戻る。アニメ配信権増勢。人件費増重いが、前号比減益幅縮小。投資有証売却特益。増配も。
【I P】
中国のIP代理店とゴジラの現地事業で協業、市場深耕急ぐ。米映画館チェーンと作品の限定グッズ展開等で提携。北米でアニメグッズのECサイト開設。
会社四季報2025年4集 秋号より
今号
【上振れ】
『ゴジラ』配信権は剥落。だが、『鬼滅の刃』『国宝』など大ヒット連発、好採算の幹事作品も貢献し配給想定超。興行絶好調。アニメ拡大。営業益横ばい圏に上振れ。投資有証売却特益。増配も。27年2月期はアニメ快走でも配給、興行反落。
【ハリウッド】
26年から米ワーナー・ブラザーズの洋画を国内配給、シェア拡大図る。実写企画の世界的ヒット創出へ組織新設。
会社四季報2026年1集 新春号より
管理人コメント
スクリーン数、有力制作会社とのパートナーシップ、強力なIP(著作権などの知的財産権)など持っており映画業界における競争優位性は高いと見ています。株価の方は少し下落してきましたかね。まだ保有できていませんが、機会を見て買いたいなと思っています。
以上、四季報2026年新春号メモでした。
そして、終わったかと思えば春号・・・
引き続き、よろしくお願い致します!
